L’incertitude ne se laisse pas calculer
Avant la première preuve, il n’existe aucune donnée sur laquelle fonder une évaluation. Savoir si une idée tient ne peut souvent se découvrir qu’en y investissant et en expérimentant.25
Ce site existe en trois langues.
Projet de recherche académique
Capital-risque pour les start-up en Allemagne en 2025, en hausse de 19 pour cent sur un an.1
Tours de financement en 2025, le quatrième recul consécutif.1
Patrimoine financier des ménages privés fin 2025.3
de personnes détiennent des actions, des fonds d’actions ou des ETF, soit environ une sur cinq à partir de 14 ans.4
Source : EY Startup-Barometer, janvier 2025 et janvier 2026.12 Le volume s’est redressé après la chute de 2022-2023, porté par un petit nombre de grands tours ; le nombre d’opérations recule depuis 2021.
Source : Deutsche Bundesbank, comptes financiers, 16/04/2026.3 Les « actions et autres participations » sont constituées à plus de 60 pour cent d’actions non cotées et d’autres participations ; les actions cotées représentent 7,2 pour cent du patrimoine financier.
En 2025, la seule progression du numéraire et des dépôts à vue a été environ vingt fois supérieure à l’ensemble du capital-risque destiné aux start-up allemandes.
Sources : Bundesbank, transactions T1-T4 2025 ;3 EY.1 Les deux valeurs sont des flux annuels.
Fonds publicsCapital privé
Les instruments publics de co-investissement s’adressent aux investisseurs professionnels et aux business angels. Les ménages privés sont structurellement peu présents en phase précoce, alors qu’ils le sont largement sur le marché des capitaux.
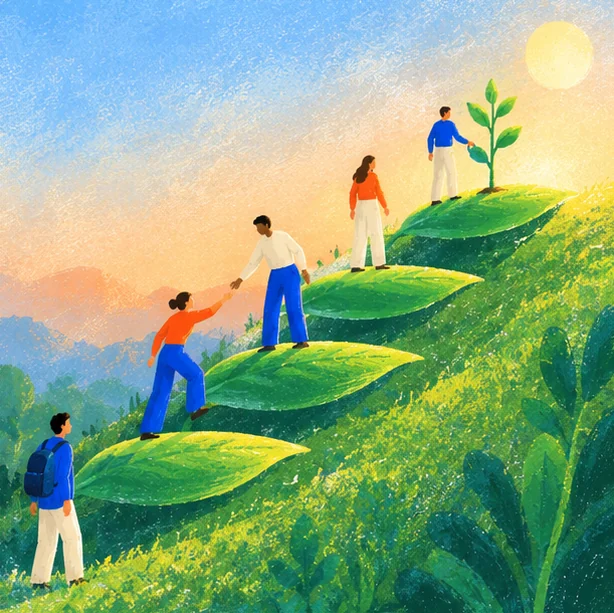
Un résultat de recherche ou une idée, une équipe, mais pas encore la preuve que le principe fonctionne.
Niveau de maturité technologique 1 à 228La première démonstration expérimentale de la viabilité technique de l’idée, le plus souvent en laboratoire.
Niveau de maturité 3 à 4Un prototype en conditions proches du réel, premiers échanges avec des clientes et des clients.
Niveau de maturité 5 à 6Ce sont ces trois phases que CIVINCO entend par « précoce » : de l’idée au premier prototype.
Schéma sans valeurs mesurées. La représentation résume les constats étayés dans le texte.
Avant la première preuve, il n’existe aucune donnée sur laquelle fonder une évaluation. Savoir si une idée tient ne peut souvent se découvrir qu’en y investissant et en expérimentant.25
Les fondatrices et les fondateurs en savent plus sur leur projet que n’importe quel bailleur de fonds. Et la valeur des jeunes entreprises réside dans un savoir et des idées que les banques n’acceptent pas en garantie.26
L’examen d’un petit tour coûte presque autant d’efforts que celui d’un grand. Le capital se déplace vers les grands tours : en 2025, on a compté 18 financements de 100 M€ et plus, six de plus que l’année précédente, mais seulement 430 petits financements jusqu’à 1 M€, contre 440 auparavant.1
Avant la preuve de concept, personne ne peut démontrer qu’une idée fonctionne. Celui qui investit alors décide par conviction : sur l’équipe, sur l’idée et sur son propre jugement. La recherche montre que les investisseurs expérimentés en phase précoce suivent délibérément leur jugement sur les fondateurs, précisément dans une telle incertitude, et peuvent réussir ainsi.27
EY constate que les start-up accèdent de nouveau plus facilement au capital lorsqu’elles peuvent déjà faire état de premiers succès, et que la situation reste difficile pour les entreprises très jeunes.1 C’est donc précisément là que CIVINCO intervient, là où la conviction compte et où les preuves manquent encore : le modèle élargit le cercle de celles et ceux qui croient en un projet et peuvent le porter.
La fédération allemande des start-up chiffre l’écart annuel de financement en Allemagne à environ 30 Md€ ; le capital-risque devrait à peu près tripler.11 La BDI estime le seul besoin supplémentaire nécessaire pour combler l’écart avec les États-Unis à 11,4 Md€ par an.12
À l’échelle européenne, les fonds de capital-risque lèvent aux États-Unis environ sept fois plus que dans l’UE.5 Entre 2008 et 2021, près de 30 pour cent des licornes fondées en Europe ont transféré leur siège à l’étranger, principalement aux États-Unis.6
La moitié des ménages la moins dotée en patrimoine détient son patrimoine financier presque exclusivement sous forme de dépôts et de droits sur les assurances, et obtient ainsi des rendements réels négatifs. Un rendement réel positif est surtout obtenu par la moitié la mieux dotée.3
À l’innovation précoce cofinancée par des fonds publics, les citoyennes et les citoyens ne prennent part ni comme apporteurs directs de capitaux ni comme participants à la décision. La Commission européenne estime à environ 10 000 milliards d’euros l’épargne des ménages placée en dépôts bancaires et entend la mobiliser pour des investissements productifs.7
Là où de nombreux petits investisseurs décident directement, des asymétries d’information menacent. La recherche montre en outre que les projets radicalement nouveaux obtiennent de moins bons résultats en financement participatif que les projets incrémentaux.13
Qui veut faire participer les ménages à l’innovation précoce doit donc non seulement créer un accès, mais aussi garantir la qualité de l’information sur laquelle ils décident. C’est précisément là qu’intervient la conception de CIVINCO.14
L’innovation précoce détermine la manière dont nous travaillerons, soignerons, produirons de l’énergie et communiquerons demain. Ses conséquences sont supportées par tous, y compris les risques et la répartition des revenus. Elle est décidée par des gérants de fonds, des business angels et des organismes de soutien public. Les citoyennes et les citoyens cofinancent par l’impôt, mais n’ont pas voix au chapitre dans la sélection.
| Instrument | Fonds publics | Qui décide | Les citoyens participent à la décision |
|---|---|---|---|
| EXIST | Organisme de soutien, pour le compte du ministère | ||
| High-Tech Gründerfonds | Équipe d’investissement du fonds | ||
| coparion | Équipe d’investissement du fonds | ||
| KfW Capital | Gérants des fonds cibles | ||
| Zukunftsfonds | Gérants de fonds des différents volets | ||
| INVEST | Le business angel | ||
| Total | 6 sur 6 | 0 sur 6 |
Sources : KfW Capital, rapport 2022 ;15 KfW Capital sur le HTGF IV ;16 Bundestag sur le Zukunftsfonds.8 EXIST et INVEST sont des programmes du ministère fédéral de l’Économie. Le financement participatif en capital n’est pas un instrument public et ne figure pas ici. Ce panorama ne porte aucun jugement sur ces instruments : ils poursuivent leurs propres objectifs, et CIVINCO est appelé à les compléter.
Source : Ebert, Grote et Laudenbach (2019), n = 2 094 personnes ne détenant pas d’actions.17 Bleu : confiance ; noir : savoir et complexité ; gris : patrimoine.
des personnes ne détenant pas d’actions ne connaissent pas le terme ETF, et 8 pour cent seulement savent ce qu’il signifie.17
des personnes ne détenant pas d’actions qui répondent correctement à quatre ou cinq questions de connaissance sur cinq jugent néanmoins leur savoir insuffisant.17
Le manque de culture financière est considéré comme un facteur explicatif central.24 L’Allemagne se situe toutefois à un bon niveau en comparaison internationale ; le savoir seul n’explique pas cette réserve.19 S’y ajoutent les expériences vécues : les événements liés à l’action Telekom ont entraîné une participation au marché actions inférieure d’environ 60 pour cent, et ce encore vingt ans plus tard.21 Qui n’a pas confiance dans le marché s’en tient à l’écart, même lorsque la participation serait rentable.23
À gauche, les points sur lesquels, selon les personnes ne détenant pas d’actions, il faudrait être informé pour investir.17 À droite, ce sur quoi repose la confiance dans CIVINCO : un opérateur public qui documente chaque étape, des profils d’entreprise harmonisés et examinés par des experts, et des plafonds fixes qui limitent le risque de chaque décision prise. Qui a confiance dans une procédure n’a pas à vérifier lui-même chaque information. La confiance ne remplace pas l’examen : elle rend l’action possible malgré la complexité.22
Les prestataires privés gagnent légitimement de l’argent sur les frais et la distribution. C’est précisément ce que vise une partie de la méfiance : 62 pour cent des non-investisseurs craignent que les acteurs du marché leur soutirent leur argent.17 Une procédure portée par la puissance publique peut fonder la confiance autrement : par la reddition de comptes, la transparence et l’absence d’intérêt lucratif à l’égard des participants.
Cette logique a atteint le conseil des politiques publiques. Le Conseil allemand des experts économiques recommande, pour la retraite privée, un produit standard géré par l’État sur le modèle suédois, afin d’assurer une participation large, de protéger des mauvaises décisions et de renforcer la confiance.20 Selon le Conseil, une épargne-retraite par capitalisation plus large accroîtrait aussi sensiblement la participation des ménages au marché des capitaux et leur apprentissage pratique.18 CIVINCO transpose cette idée au financement de l’innovation précoce.
Une innovation qui concerne tout le monde. Les citoyennes et les citoyens choisissent eux-mêmes les projets précoces qu’ils cofinancent.
CIVINCO signifie Civic Investment Cooperation : la coopération entre les citoyens et la puissance publique dans le financement de l’innovation précoce. L’idée directrice est le citizen investorship : les citoyennes et les citoyens investissent en tant qu’investisseurs à part entière et choisissent eux-mêmes les projets qu’ils financent.
Un opérateur public conduit la procédure et documente chaque étape, jusqu’au cumul des micro-investissements par projet. L’État garantit la procédure, non le résultat : il ne prend aucune décision d’investissement.
L’Expert Advisory Committee (EAC), un comité d’experts à vocation purement technique, examine les projets et les présente dans des profils harmonisés. Les citoyennes et les citoyens décident ainsi sur une base comparable.
De petits montants, des plafonds fixes par projet et par ménage ainsi qu’une répartition graduée du risque. Les plafonds imposent le micro-investissement et limitent la charge possible.
| CIVINCO | INVEST | Financement participatif en capital | Zukunftsfonds | |
|---|---|---|---|---|
| Qui apporte le capital ? | Les citoyennes et les citoyens, sous forme de micro-investissements | Les business angels, avec une subvention publique | Les particuliers, via des plateformes | L’État fédéral via la KfW, avec des co-investisseurs privés8 |
| Qui sélectionne ? | Chaque citoyenne et chaque citoyen, projet par projet, informé par un comité d’experts | Le business angel | Les investisseurs ; la plateforme présélectionne | Les gérants de fonds |
| Rôle de l’État | Garant de la procédure, aucune sélection | Octroi de subventions | Supervision | Apporteur de capitaux |
| Accès pour les ménages | Large, avec des plafonds | Non | Oui, sans cadre public | Non |
Le modèle est conçu pour croître avec son périmètre de référence sans changer d’architecture, et s’inscrit dans l’objectif de l’union européenne de l’épargne et de l’investissement.7
Le working paper formule CIVINCO comme un modèle conditionnel : savoir si une participation large améliore ou dégrade l’allocation du capital dépend de conditions identifiables, au premier rang desquelles la force de la médiation de l’information. Il en dérive quatre propositions testables et une architecture d’évaluation pour un pilote.14
Les constats comportementaux qui sous-tendent cette approche sont exposés en détail sur la page Recherche : savoir et accès, confiance, normes sociales et le chemin de l’intention à l’action.
Steiner, T. M. (2026). Collective Risk-Sharing in Innovation Finance: An Institutional Model of Citizen Investorship. Working paper, SSRN. En cours d’évaluation.DOI 10.2139/ssrn.6867205
Pour la recherche, le politique et les chambres consulaires : votre message est le bienvenu.
Choisissez un sujet. Votre logiciel de messagerie s’ouvrira avec l’objet correspondant.
Rien n’est envoyé depuis ce site, et rien de ce que vous sélectionnez ici n’est enregistré.